 番組
 ショート
 プレミアム
 ニュース
 よみもの
 ロケマップ


「今、食らってしまっている?」
不動産のプロ・牧野知弘さんからそう聞かれ、岡田アナは思わず笑いながら答えました。
「食らってます(笑)」
約5年前にマンションを購入し、1%を大きく下回る変動金利で住宅ローンを組んだ岡田アナ。
当時は「金利がここまで上がるとは思っていなかった」といいます。
では、すでに変動金利で住宅ローンを組んでいる人はどう考えればいいのでしょうか。
これから家を買うなら、「変動」と「固定」のどちらを選べばいいのでしょうか。
名古屋証券取引所とテレビ愛知が共同で運営するYouTubeチャンネル「あしたのマネー」。
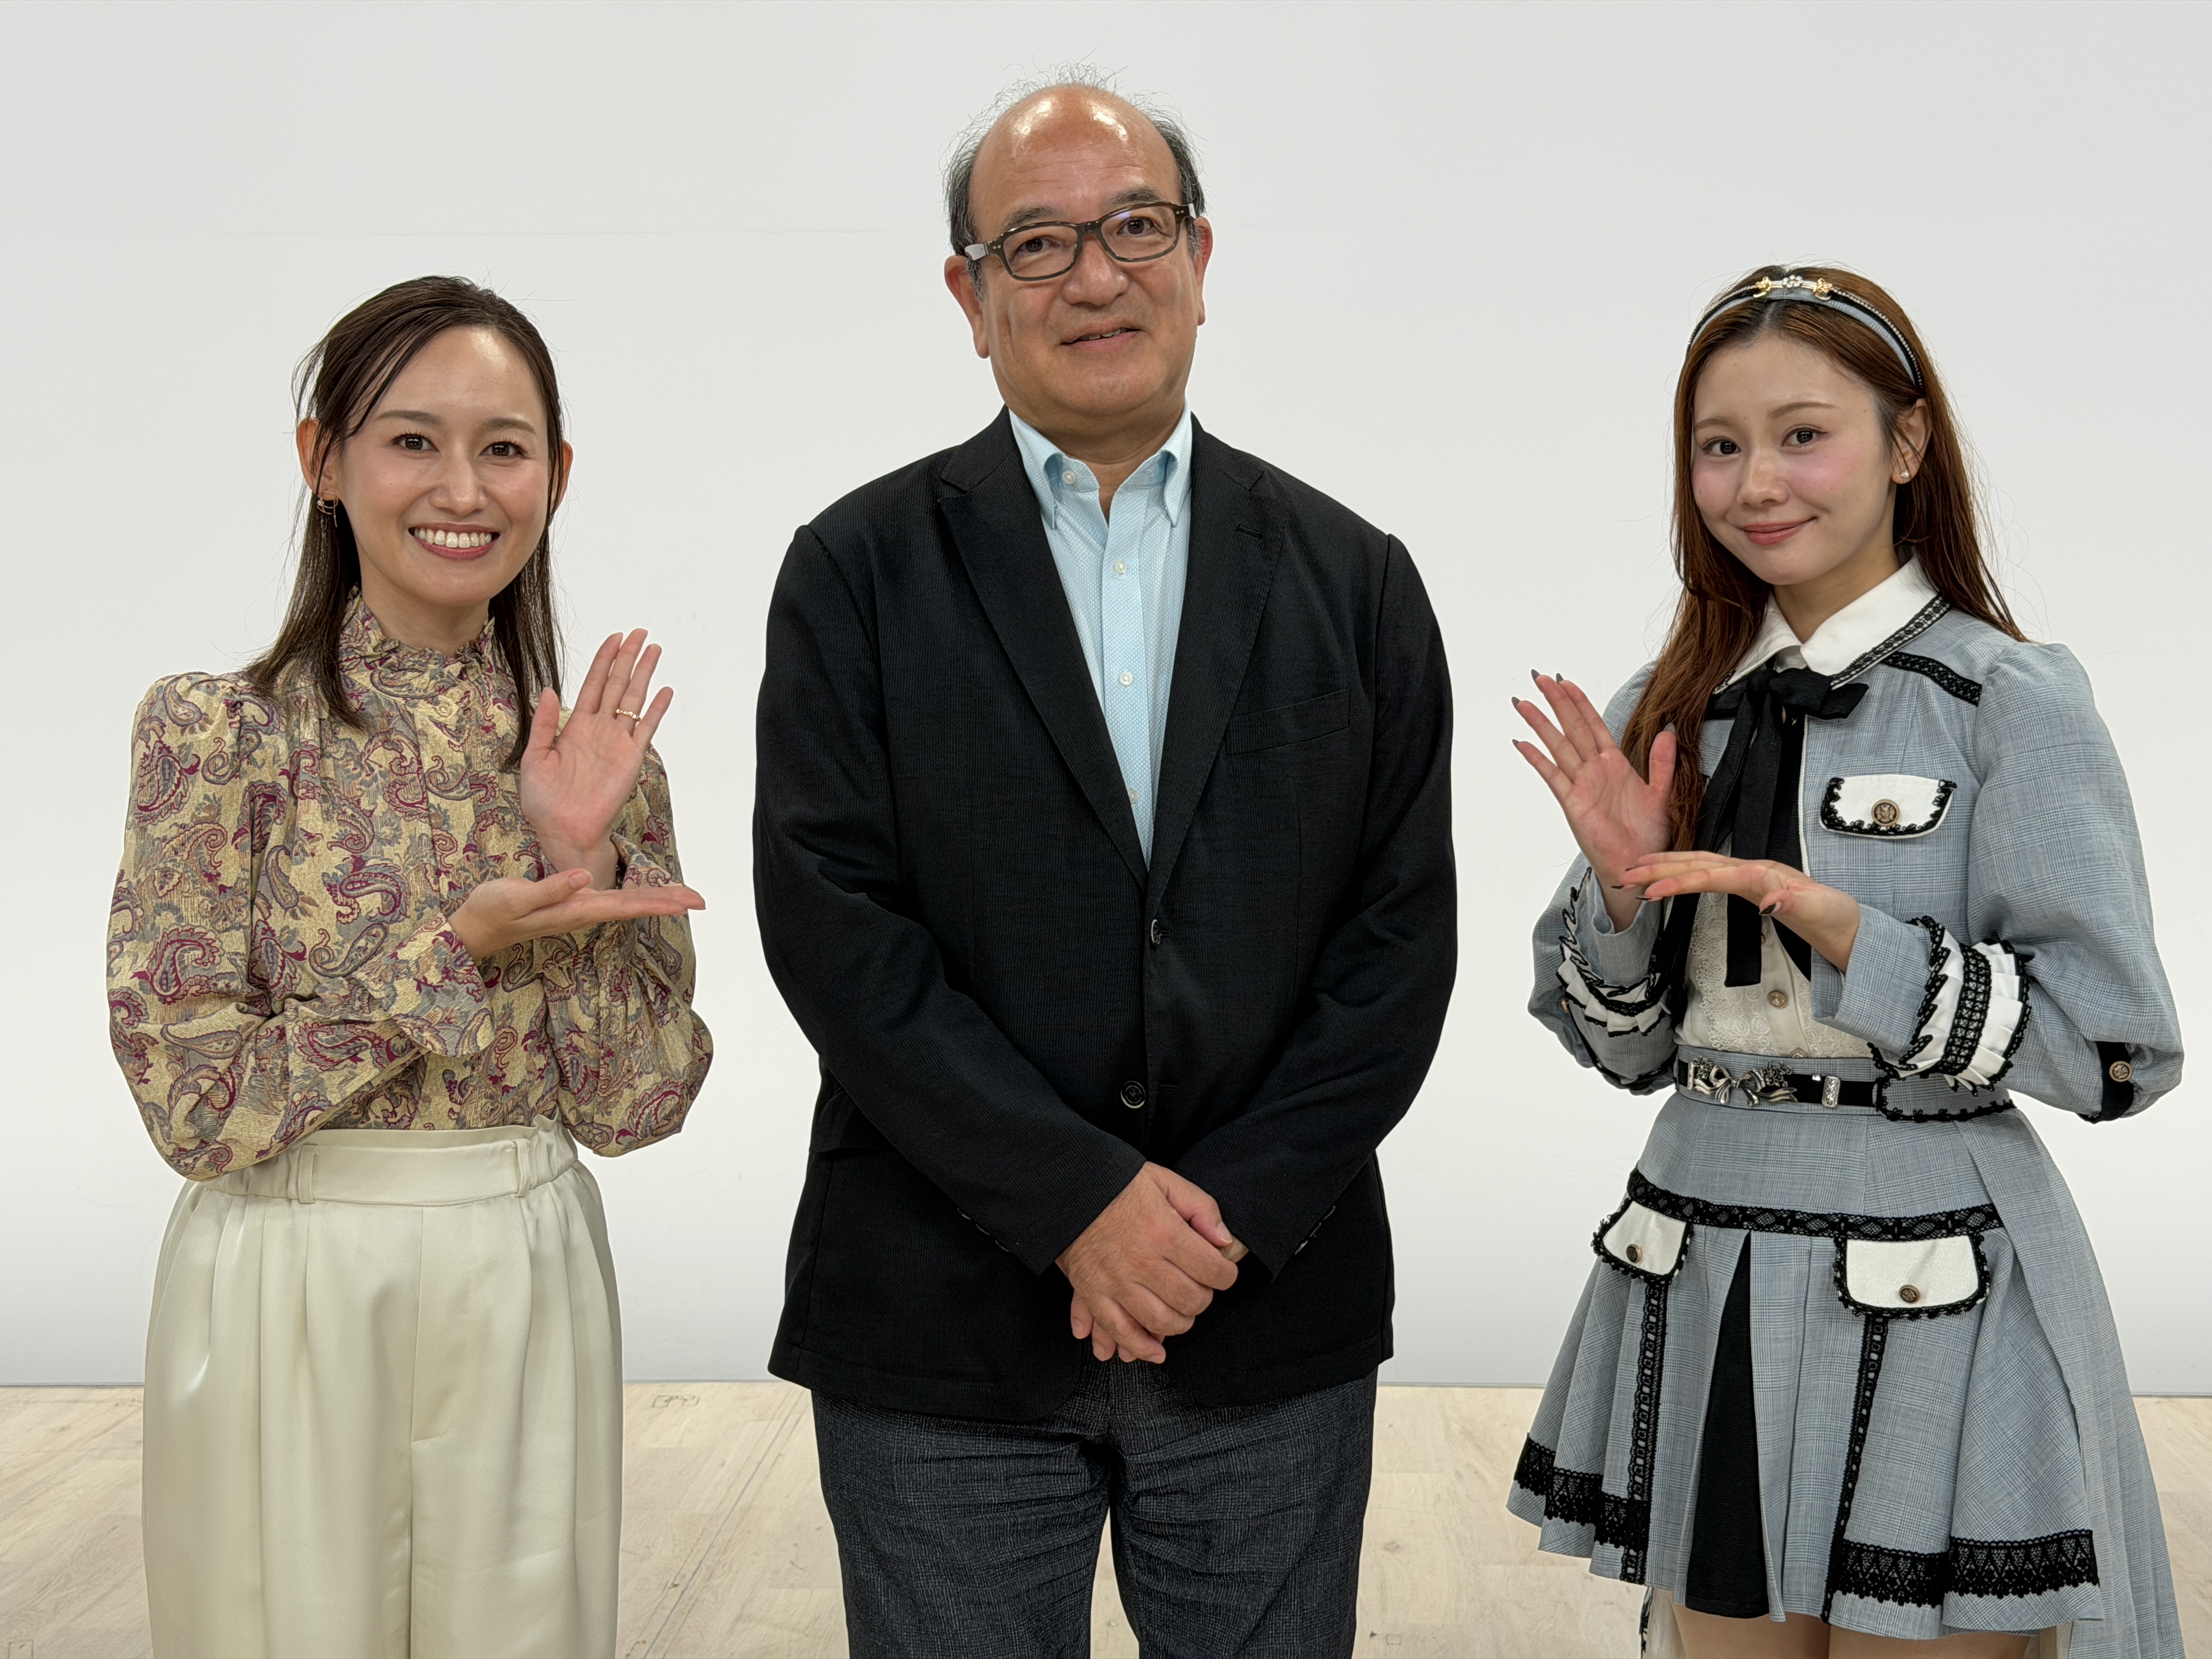
今回は、オラガ総研代表取締役で、不動産事業のプロデューサーを務める牧野知弘さんをゲストに迎え、マンション価格高騰の背景から住宅ローン金利まで、不動産市場の「いま」を聞きました。
マンション価格高騰 背景にあるのは「住みたい人」だけではない
近年、東京や大阪などを中心に大きく上昇してきたマンション価格。
なぜ、ここまで高くなったのでしょうか。
SKE48の松本慈子さんから聞かれた牧野さんは、価格を押し上げてきた要因の一つとして「投資マネー」を挙げました。
「不動産が投資のゲームになっています」
本来、不動産投資といえば、購入した物件を人に貸し、賃料収入を得るという考え方があります。
しかし、多くのお金が不動産市場に流れ込むと、物件そのものを短期間で売買し、値上がり益を狙う動きも活発になります。
マンションを買い、価格が上がったところで売る。
さらに別の人が買い、また価格を上乗せして売る。
牧野さんは、こうした売買がマンション価格の上昇につながってきたと説明します。
不動産会社が買って、3カ月後に「5割上乗せ」?
こうした売買に積極的なのは、個人投資家だけではありません。
牧野さんによると、不動産会社自身が中古マンションを買い取る「業者買い」も増えてきたといいます。
例えば、築15年ほどの中古マンションを不動産会社が購入。
室内をリニューアルしてきれいにしたうえで、数カ月後に価格を上乗せして販売します。
牧野さんは、物件によっては3カ月ほどで「5割上げて販売する」ケースもあると説明しました。
リニューアルされた物件は購入者にとっても魅力的に映ります。
そこで売買が終われば通常の中古マンション取引ですが、価格が上がり続ける局面では、別の業者がさらに買い取り、再び上乗せして販売することもあるといいます。
いわゆる「マンション転がし」です。
しかし、この仕組みには大前提があります。
マンション価格が上がり続けることです。
マンションバブル「宴の終わり」?
「マーケットが上がり続けている限りにおいては、すごく簡単ですよね」
牧野さんはそう話します。
買った物件が数カ月後にさらに高く売れる。
価格が上がり続ける市場では、それだけで利益が生まれることがあります。
しかし、価格上昇が止まれば話は変わります。
物件を持っている間にも、借入金の金利、売買にかかる費用、リニューアル費用などが発生します。
値上がり益が期待できなくなれば、短期間で売買を繰り返すビジネスは成立しにくくなります。
牧野さんによると、東京の中古マンション市場では価格上昇の勢いに変化が見え始めていて、不動産業界ではマンション高騰について「宴が終わった」とささやく声も出ているといいます。
その大きな要因の一つとして挙げるのが、「金利」です。
「0.25%くらい」と軽く考えてはいけない
住宅購入者にとっても、不動産投資家にとっても、お金を借りる際の金利は非常に重要です。
住宅ローンには、大きく分けて「変動金利」と「固定金利」があります。
一般に変動金利型は、金融機関の短期金利の動きなどの影響を受けます。
一方、長期間金利が変わらない固定金利型は、長期金利の動向などが金利設定に影響します。
金利が上昇すれば、どちらを選ぶ場合でも、以前より住宅を購入するハードルが高くなる可能性があります。
「0.25%だから大したことない、と思う人がいますけれど」
そう話す牧野さん。
例えば借入金利が0.5%から1%になれば、金利水準そのものは2倍です。
もちろん毎月の返済額が単純に2倍になるわけではありませんが、長期間・大きな金額を借りる住宅ローンでは、わずかな金利差でも総返済額や利息負担に大きく影響することがあります。
岡田アナ「食らってます(笑)」
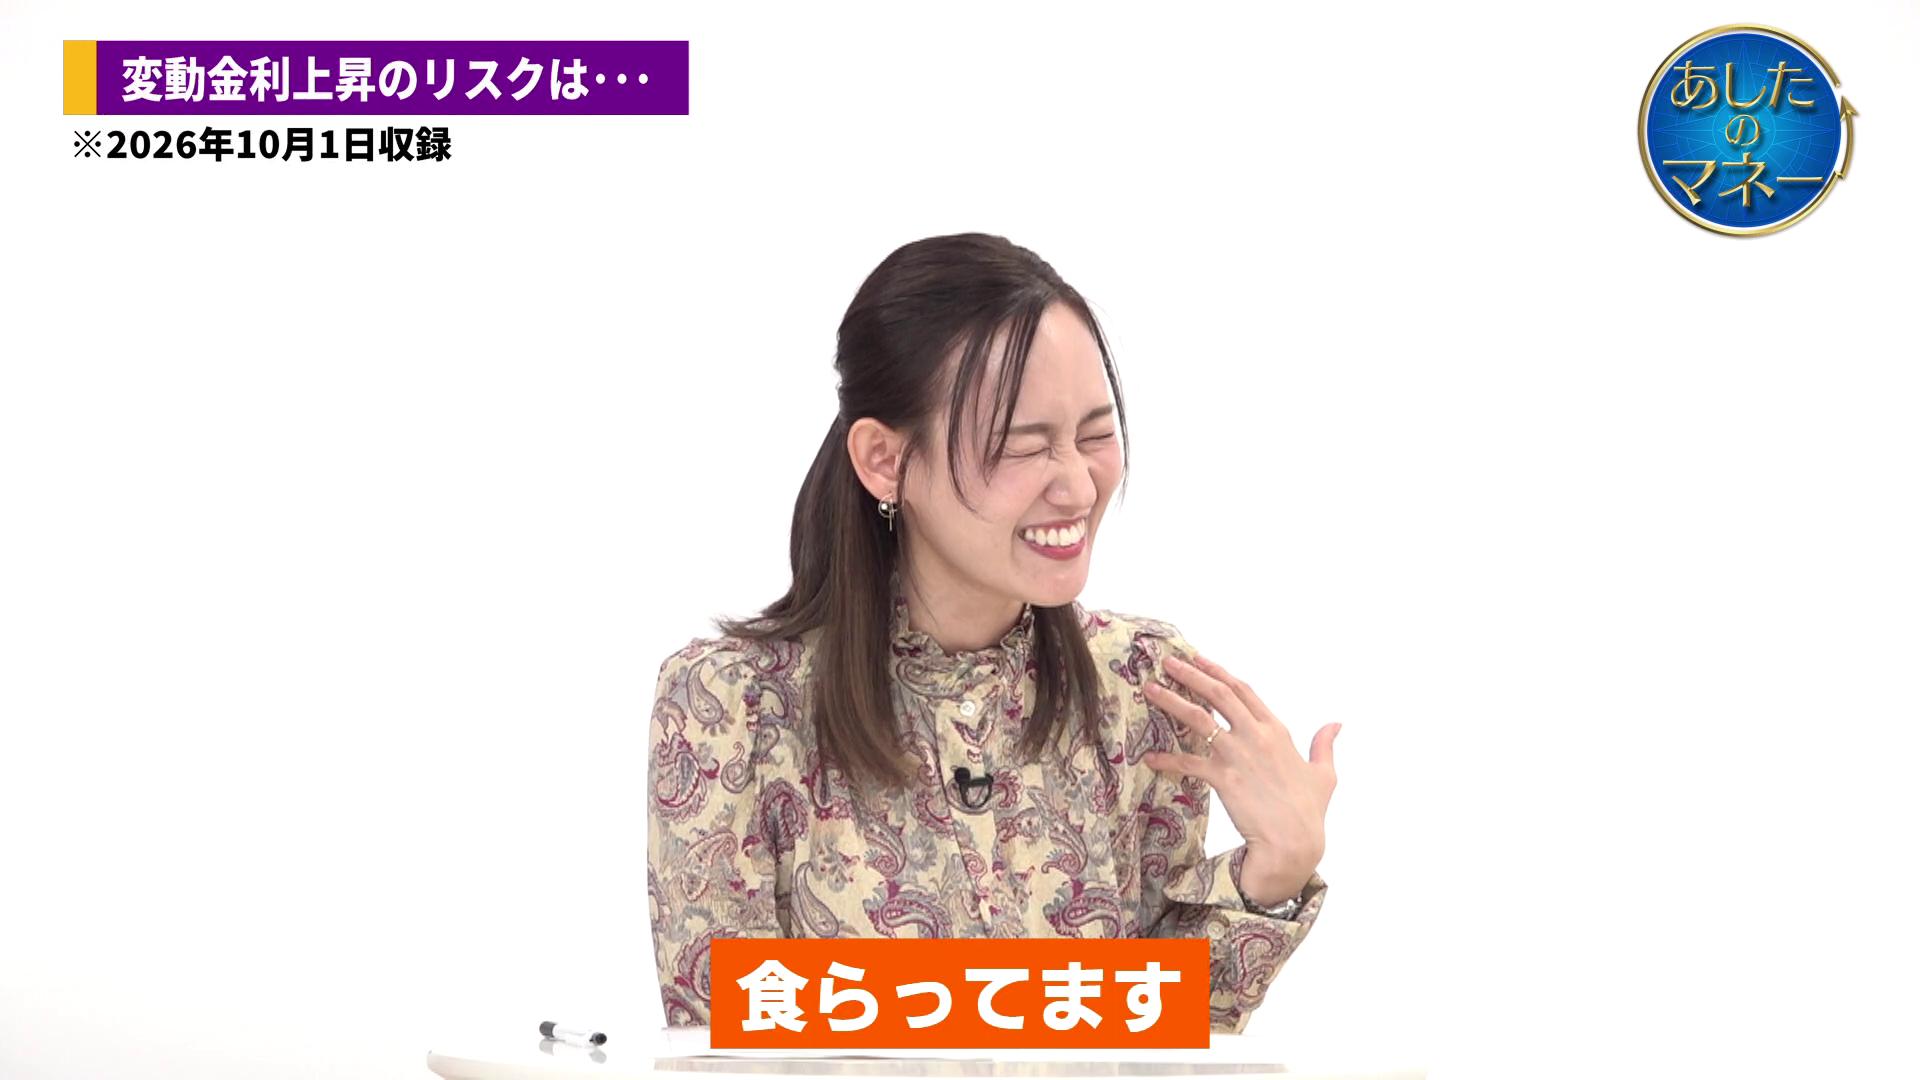
この話を、決して他人事として聞いていなかったのが岡田アナです。
約5年前にマンションを購入した際、変動金利を選択しました。
当時は金利が非常に低く、岡田アナが借りた住宅ローンも0.5%を下回るほどだったといいます。
ところが、その後は金利環境が変化。
現在は当時より適用金利が上昇しています。
牧野さんから、
「今、食らってしまっている?」
と尋ねられると、
「食らってます(笑)」
と答えました。
購入当時は、賃貸で家賃を払い続けるのであれば、マンションを購入して資産として持つのも一つの選択肢だと考えた岡田アナ。
将来住み替えることになっても、マンションを売却し、その資金を次の住宅購入に充てることもできる。
そう考えて購入を決めたといいます。
ただ、当時「金利が上がる可能性」を頭では理解していても、実際に金利上昇を経験すると、その重みは違って感じるようです。
変動金利で借りるなら「+2%でも返せるか」
では、住宅ローンは変動金利と固定金利、どちらを選べばいいのでしょうか。
岡田アナも、
「今、変動金利ですが、固定金利の方がいいのかなと頭をよぎる時がある」
と牧野さんに尋ねました。
牧野さんの答えは、「どちらが正解」というものではありませんでした。
重要なのは、自分の収入や生活設計と照らし合わせることだといいます。
特に変動金利を選ぶ場合、牧野さんが一つの目安として挙げたのが、
「金利がプラス2%になっても、家計は大丈夫か」
という考え方です。
例えば現在の金利だけを見れば、固定金利よりも変動金利の方が低いことがあります。
しかし、住宅ローンは35年など、非常に長い期間にわたって返済していくものです。
その間に金利が動くことを前提に考える必要があります。
「+2%上がっても、今の収入なら問題なく返せる」
そう考えられるのであれば、変動金利を選ぶという考え方もあります。
反対に、将来の収入に不安があったり、毎月の返済額をできるだけ一定にして生活設計を立てたいのであれば、固定金利を選ぶことも一つの方法です。
「どちらが良い・悪いでは決してないです」
牧野さんはそう強調します。
大切なのは「今、一番金利が低い商品はどれか」だけで決めるのではなく、将来金利が変わった時まで想定して選ぶことです。
※実際の金利の見直し方法や返済額の変更ルールは、金融機関や住宅ローン商品によって異なります。
長く続いた「超低金利」で金利に鈍感に?
牧野さんは、日本では長い間、非常に低い金利環境が続いたことで、「金利が動く」という感覚を持ちにくくなっていた面もあると指摘します。
住宅ローンを契約する際、
「変動金利は低いからお得」
と説明された経験がある人もいるかもしれません。
ただ、変動金利は名前の通り、将来変わる可能性があります。
「0.5%が永遠に続くから大丈夫」という前提で住宅ローンを組むことにはリスクがあります。
金利は上がることもあれば、下がることもあります。
だからこそ、今の金利だけではなく、「金利が上がったら自分の家計はどうなるか」を考えておく必要があるといいます。
住宅ローンだけではない 管理費・修繕積立金も上昇
マンション購入後にかかるお金は、住宅ローンだけではありません。
牧野さんがもう一つ挙げたのが、
「管理費」と「修繕積立金」です。
マンションを所有すれば、共用部分の管理や将来の大規模修繕に備えて、毎月こうした費用を支払います。
物価や人件費、建築コストなどが上昇すれば、こうした負担が増える可能性もあります。
マンションを購入する際には、
「毎月の住宅ローンはいくらか」
だけでなく、
・管理費
・修繕積立金
・固定資産税
・将来の修繕費
・金利上昇の可能性
なども含めて考える必要があります。
持ち家か、賃貸か
番組の最後では、住宅を「買うのか」「借りるのか」という永遠のテーマにも話が及びました。
松本さんは、
「私はもうずっと賃貸でいいやって思ってて」
と話します。
仕事やライフスタイルに合わせて、住む場所を変えていきたい。
そんな考えから、現時点では持ち家よりも賃貸に魅力を感じているそうです。
一方、岡田アナは実際にマンションを購入。
住む場所であると同時に、「資産」として持つことにも魅力を感じていました。
では、不動産のプロである牧野さん自身は「持ち家派」「賃貸派」のどちらなのでしょうか。
答えは、
「両方です」
牧野さんは現在、二拠点居住をしているといいます。
家を買うか、借りるか。
変動金利にするか、固定金利にするか。
どちらにもメリットとリスクがあり、一つの正解があるわけではありません。
大切なのは、「今、一番安いから」「みんなが選んでいるから」で決めることではなく、自分がこれからどんな生活をしたいのか、そのためにどこまでの負担なら受け入れられるのかを考えることです。
住宅は、多くの人にとって人生で最も大きな買い物の一つです。
だからこそ、
「今なら払える」
だけではなく、
「状況が変わっても払い続けられるか」
まで考えて選びたいものです。